Čínské automobilky už nejsou na českém ani evropském trhu jen okrajovým hráčem. Náš spolupracovník Josef Förster se tentokrát zaměřuje na příčiny jejich rychlého nástupu. Všímá si, že za rostoucími prodeji nestojí jen cena a nové modely. Důležitou roli hraje také promyšlená strategie, která využívá dealerské sítě, servisní zázemí i vztahy se zákazníky budované v Evropě desítky let.
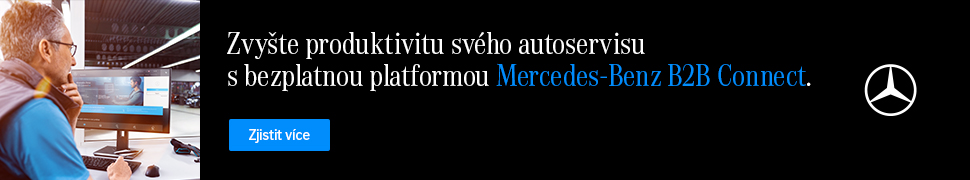
Nevím, jaká je vaše zkušenost z cest, ale za mě není dne, abych nějaké to čínské auto nepotkal. Jednou z příčin je, že ta auta svým designem přímo ční z té šedi evropských konkurentů. Uznávám, že je v tom i kus psychologie, protože tisící octavii přehlédnu jak zemědělec pole, protože tady prostě je už dlouho a masově. Čínská auta se tady neobjevují jen sporadicky, začala se reálně prodávat a rok co rok zdvojnásobují prodeje. Sic z nuly, ale letos už mají 9% podíl na evropském trhu, a to už není statistická chyba. Velký kus práce tady za Čínu odpracovalo MG, a jak to tak vypadá, nebude na tu práci samo.
Statistika
Dnes je na českém trhu oficiálně deset čínských značek a pět je tady prostřednictvím individuálních dovozců. Pět z těchto značek je i členy Svazu dovozců automobilů SDA. Jen v roce 2025 se v Česku prodalo více než 10 000 nových osobních aut vyrobených v Číně. Podíváme-li se do statistiky SDA za prvních pět měsíců roku 2026, tak na desáté místo v osobních vozech se vyšvihla Omoda/Jaecoo a na šestém až sedmém místě v elektromobilech se objevilo BYD hned vedle BMW.
Vezmeme-li v úvahu, že za květen 2026 u nás bylo registrováno 1 450 nových čínských osobních automobilů, vychází z toho tržní podíl 7,09 %. V loňském roce to bylo ještě jen 3,22 % a v roce 2024 pouhých 1,91 %, z čehož dominantní postavení patřilo značce MG. Od začátku roku činí podíl čínských značek 5,31 %. Rok co rok zdvojnásobení prodeje.
Říkáte si, čínské prodeje jsou jen takové marginální. Nenechte se mýlit. Český trh je jeden z posledních, kde pomyslná invaze čínských vozů na evropském kontinentu začala. V Anglii je takové Jaecoo J7 nejprodávanějším modelem za květen a aspiruje na celoroční prodej 150 000 kusů.
Rozvoj sítě jako chytrý akcelerátor
Klobouk dolů před čínskou strategií rozvoje prodejní a servisní sítě. Je v ní kus geniality. Ne v tom romantickém slova smyslu, ale v tom tvrdě obchodním. Proč budovat vlastní dealerství, když se dá vstoupit do sítě, kterou už třicet let buduje a financuje někdo jiný?

V devadesátých letech musel dealer značce věřit. Musel vzít úvěr, postavit showroom, servis, sklad, najmout lidi, proškolit je, vytvořit vztahy se zákazníky a nést riziko, že se produkt bude prodávat. Bavíme se klidně o investicích ve výši 100 až 300 milionů korun. Tady nic takového nehrozí. Čest výjimkám, ale v mnoha případech nová značka nepřichází na zelenou louku. Přichází do hotového domu.
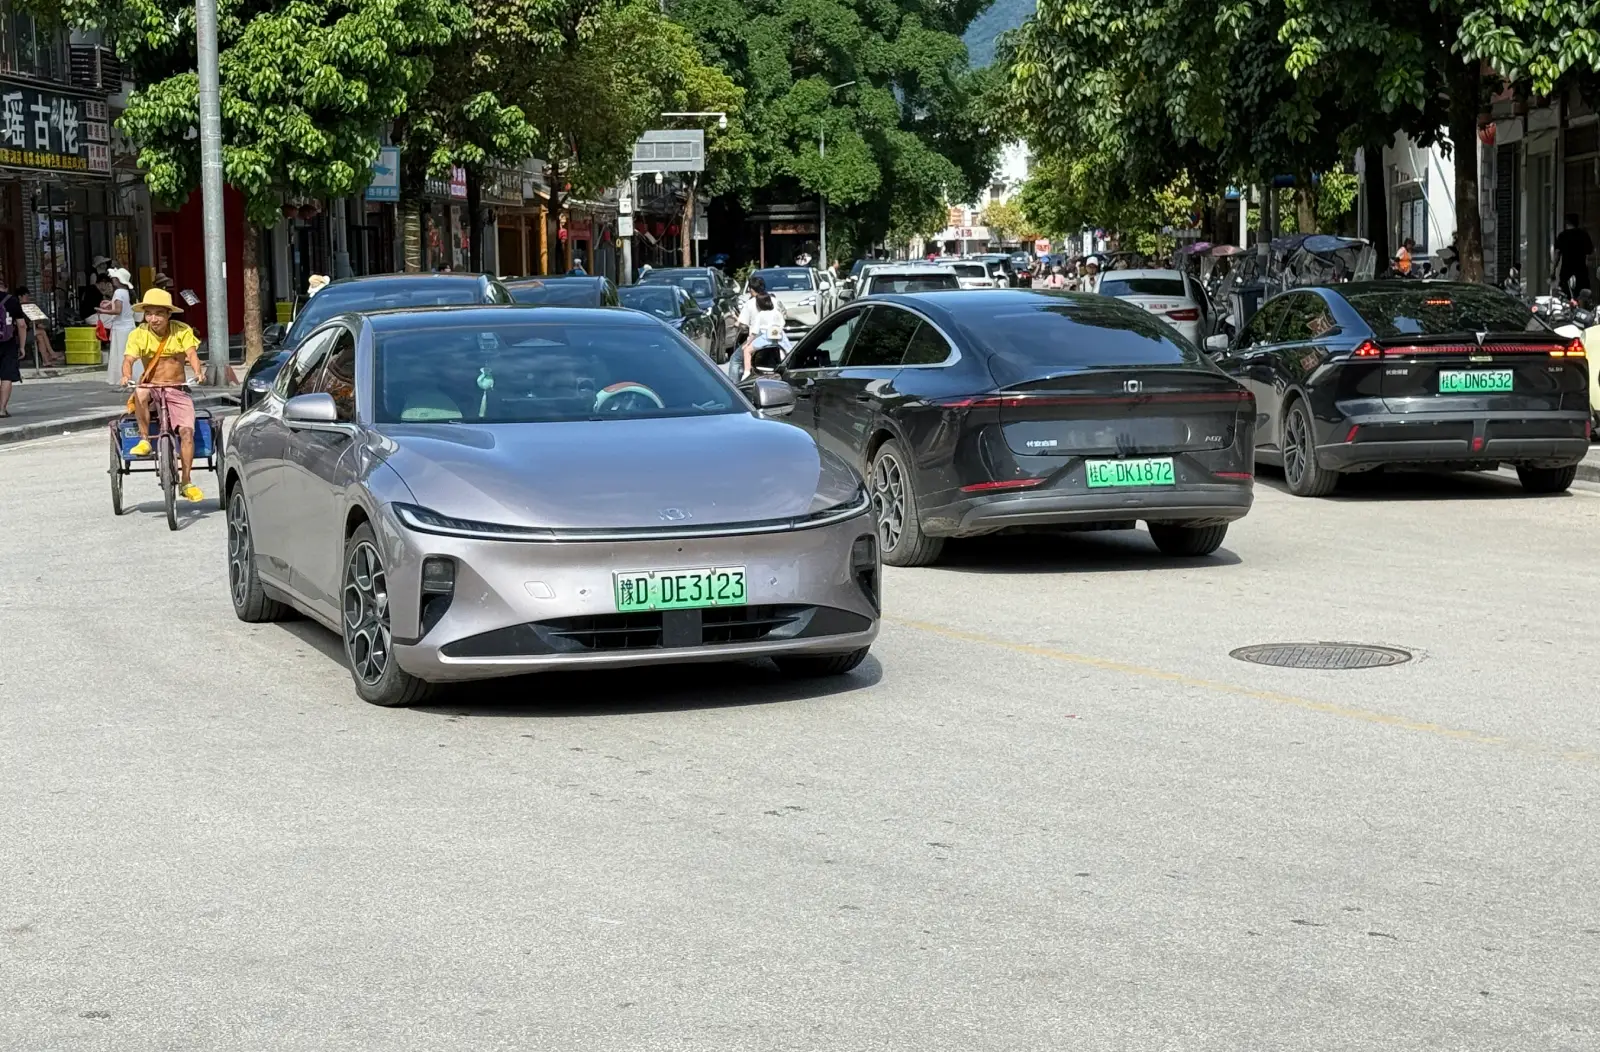
Zaměstnanci? Jsou. Servisní technici? Jsou. Prodejci? Jsou. Zákaznická databáze? Je. Vztahy s flotilami, obcemi, firmami a pojišťovnami? Také jsou. A školení? Ta už dávno zaplatil někdo jiný. Jiná značka, jiný importér, jiný evropský výrobce. Nový hráč tak nemusí složitě přesvědčovat trh od nuly. Stačí nabídnout dealerovi další značku vedle té stávající.
A tady je ta nepříjemná část. Mnoho evropských automobilek tomu nechtěně šlo samo naproti. Ne jedním rozhodnutím, ale celým sledem událostí, krizí a změn na trhu. Dieselgate otřásla důvěrou v evropský automobilový průmysl a správnost měření emisí. Následoval nástup nové metodiky měření emisí WLTP. Zpřísňování emisních pravidel, Euro 6 v dalších a dalších variantách a neustálý tlak kolem připravovaného Eura 7. Do toho covid, uzavírání ekonomik, výpadky výroby, narušené dodavatelské řetězce a čipová krize, a nejen ta.
Evropské značky přitom po mnoho let stavěly svoji prodejní a servisní síť na vysokých standardech. Po dealerech se požadovaly investice do moderních showroomů, servisního zázemí, vybavení, školení personálu, digitalizace, zákaznické péče a jednotné prezentace značky. V době rostoucího trhu to dávalo smysl. Pomáhalo to budovat důvěru, kvalitu služeb i hodnotu značky. Jenže pokud se následně zhorší dostupnost aut, klesnou citelně prodeje a nejistota na trhu roste, začne být pro dealera takto vybudovaná infrastruktura zároveň velkým nákladem.
Majitel dealerství, který má lidi, budovy, servis, zkušenosti, zákaznickou databázi a taky nemalé náklady, se proto logicky začne rozhlížet. Ne nutně proto, že by chtěl původní značku opustit, ale proto, že potřebuje naplnit kapacity, uživit tým a využít investice, které v minulých letech udělal. A když mu stávající evropská značka nedá dostatek prodejných aut, klesají tržby a nevidí světlo na konci tunelu, začne být další značka v portfoliu velmi lákavou možností. V tomto případě čínská.
Na první pohled win-win. Čínský výrobce získá okamžitě hotovou síť bez obrovských nákladů. Dealer získá produkt, který může prodávat hned. Jenže z hlediska evropského automobilového průmyslu to win-win není. A známý citát se tady nabízí sám: „A skláři nebudou mít co žrát.“ V tomto případě ti evropští.
Co se očekává?
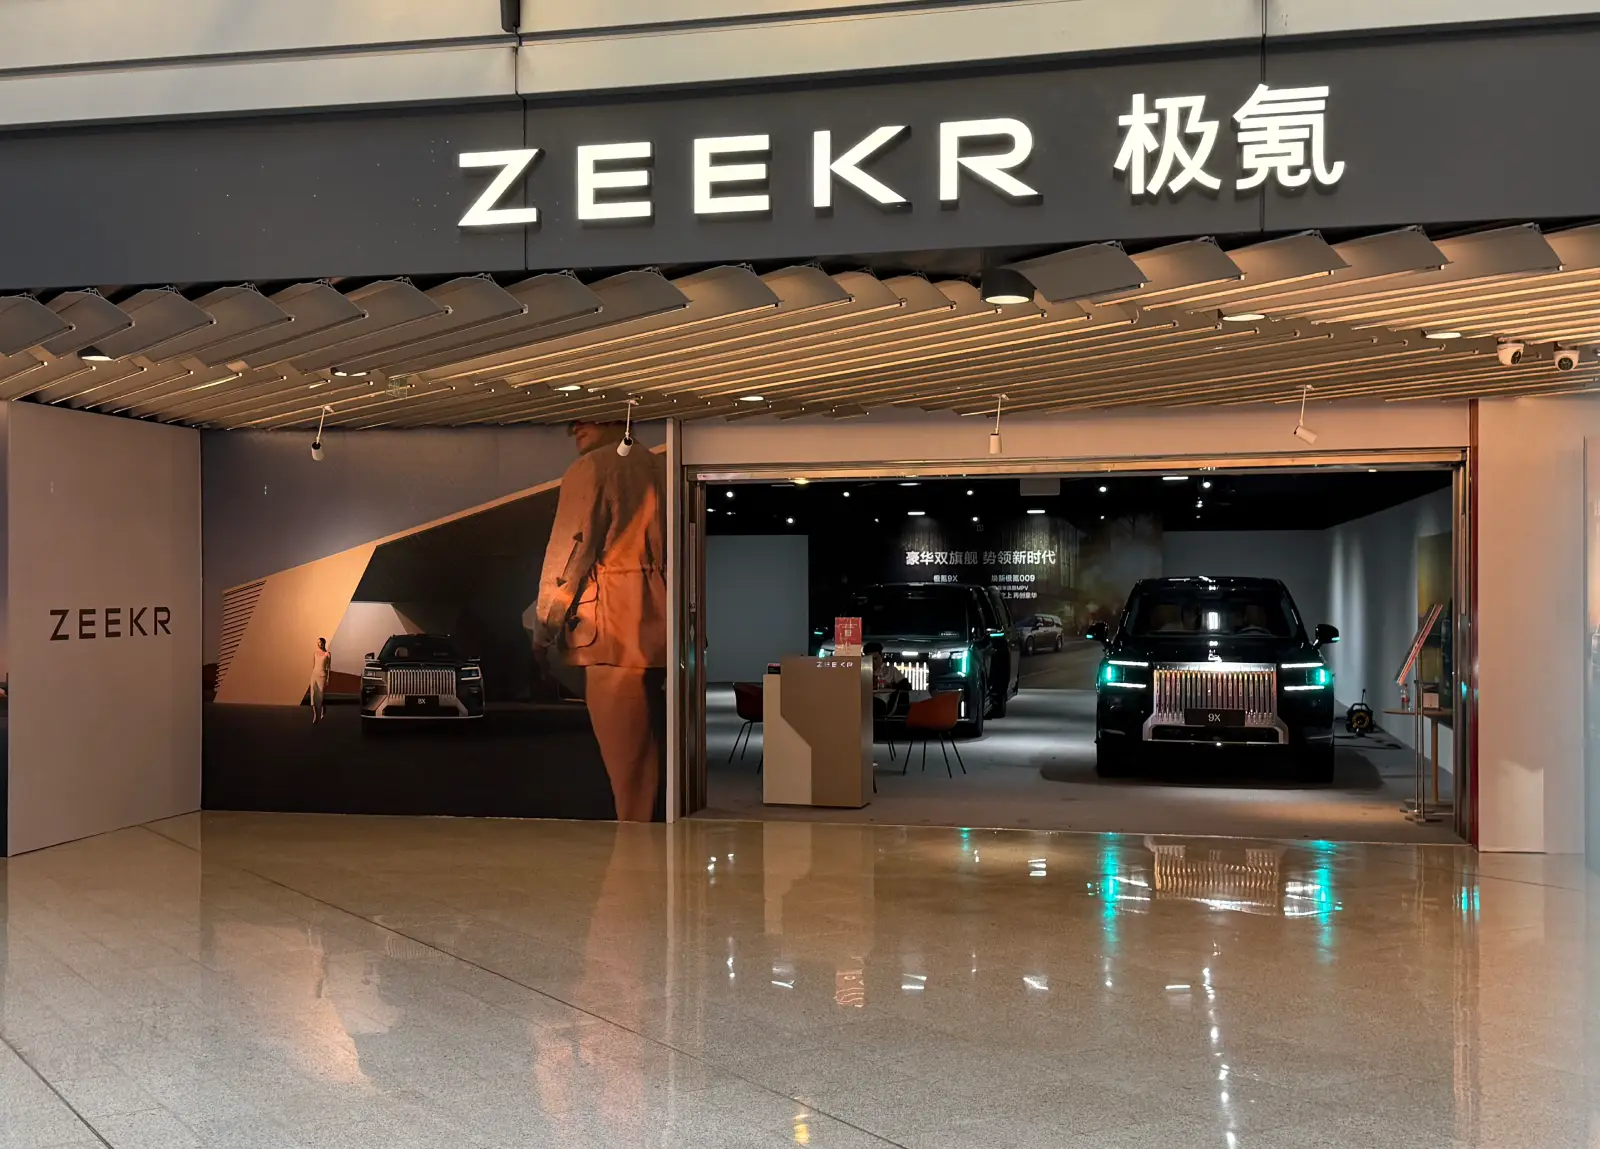
Čínské automobilky už nechtějí být v Evropě jen dovozcem aut z lodí. BYD má ve 4. čtvrtletí 2026 rozjet výrobu v Maďarsku a současně hledá druhý evropský závod, ideálně převzetím už existující továrny v jižní Evropě. To je pro tradiční výrobce nepříjemná zpráva: nevyužité evropské kapacity se mohou rychle změnit ve výrobní základnu čínské konkurence. Vedle výroby chce BYD posílit prodejní síť, lokální dodavatele i vlastní rychlonabíjecí infrastrukturu. Jinými slovy, Čína už nepřichází jen prodávat auta, ale postupně si staví v Evropě celý automobilový ekosystém.
Závěr
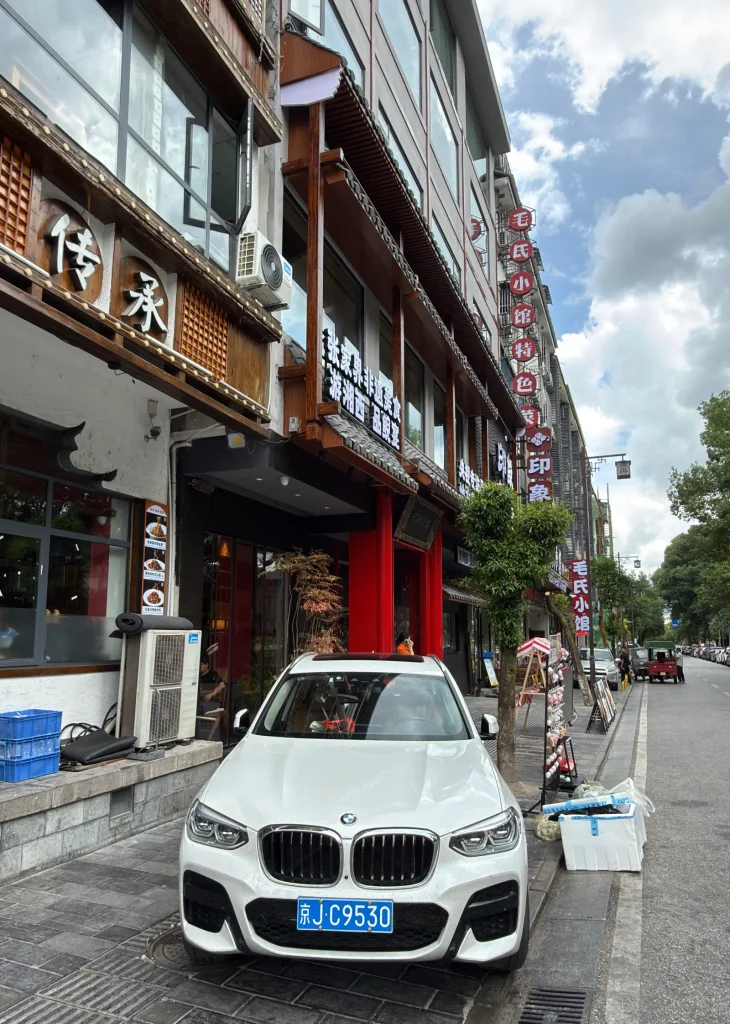
Nechci tímto článkem oslavovat Čínu ani malovat evropský automobilový průmysl jako předem poražený. Jen říkám, že zavírat oči před tím, co se děje, by bylo naivní. Čínské automobilky nepřicházejí do Evropy metodou „uval a uvidíš“. Přicházejí s plánem. Nechtějí jen prodávat auta z lodí, ale postupně obsazují celý ekosystém, výrobu, přístavy, dodavatelské řetězce, dealerské sítě, servis, náhradní díly i veřejné zakázky.
A právě v tom je rozdíl. Dokud se čínská auta prodávala v malých číslech, šlo je přehlížet. Jenže když se z jednoho procenta stanou tři, ze tří sedm a ze sedmi čtrnáct, už to není exotika na okraji trhu. Je to trend. A trend, který je podpořen levnější výrobou, silnou státní podporou, etablovanými evropskými dealery s hotovými servisními kapacitami a zákazníky, kteří v době drahých aut stále častěji koukají hlavně na cenu.
Evropské automobilky si proto nemohou vystačit s tím, že budou spoléhat na tradici, logo na kapotě a minulou slávu. Ta doba právě končí. Pokud chtějí obstát, musí nabídnout dostupná auta a jasnou strategii pro své dealery. Protože Čína už nestojí před evropskými branami. Ona už je uvnitř.
ZDE si můžete stáhnout tento článek v PDF.
Tento článek najdete v časopisu AutoEXPERT, vydání č. 11/2026.